新股前瞻|建筑骨料需求修复却遇产能瓶颈,淮北绿金何以破局?

随着基建投资回暖与房地产市场逐步企稳,建筑骨料行业正迎来需求修复窗口。区域产能瓶颈与环保约束依然制约企业发展。作为即将登陆资本市场的区域骨料龙头,淮北绿金能否借助资本力量打破产能天花板,并协同沥青业务形成双轮驱动,成为市场关注焦点。
需求端:基建托底,骨料景气度回升
2023年以来,专项债发行提速、重大项目集中开工,带动建筑骨料需求走出低谷。国家统计局数据显示,2024年1-2月基础设施投资同比增长6.3%,其中道路运输业投资增长8.1%。骨料作为混凝土核心原料,受益于道路、桥梁及市政工程放量。叠加天然砂石禁采政策持续,机制砂石渗透率提升,拥有合规矿权的企业迎来量价修复机遇。
淮北绿金主要依托安徽淮北及周边市场,区域内多条高速公路改扩建、城市更新项目陆续启动,骨料需求呈刚性增长。公司招股书显示,2021-2023年骨料销量年均复合增速约12%,产能利用率长期高于90%,显示出强劲的市场消纳能力。
供给端:产能瓶颈掣肘,扩产迫在眉睫
需求回暖的淮北绿金的产能短板愈发突出。公司现有骨料生产线设计产能有限,且受矿区面积、环保安全距离等限制,单纯通过技改提升空间已接近极限。若不能及时新增矿权或扩建产线,公司将面临订单外溢、市场份额流失的风险。
行业层面,“十四五”期间大型砂石基地建设加速,华新、海螺等龙头通过并购整合快速扩张。相比之下,淮北绿金作为区域企业,资源储备和资金实力较弱,产能规模始终徘徊在千万吨级以下。本次IPO募集资金核心投向之一,即为新建年产500万吨骨料生产线及配套码头,旨在突破产能天花板。
破局路径一:资本助力产能扩张,优化区域布局
登陆资本市场后,淮北绿金计划通过募集资金在淮北附近获取新矿权,并建设智能化骨料生产线。新产线将采用封闭式破碎、筛分工艺,降低粉尘与噪音,满足环保要求。达产后,公司骨料总产能有望翻倍,缓解供不应求局面。依托淮河黄金水道,公司可降低运输成本,将销售半径从目前的50公里扩展至200公里,辐射江苏、河南等邻近市场。
破局路径二:沥青业务协同,提升综合服务能力
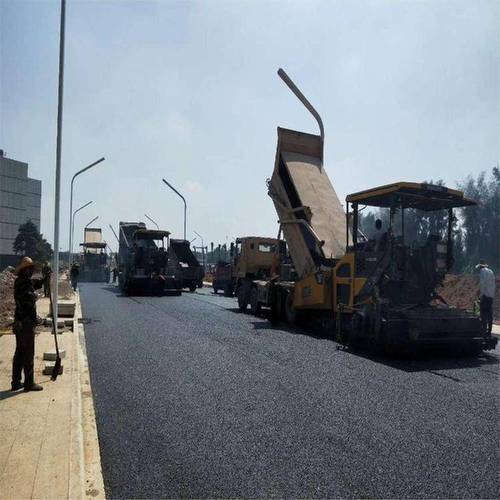
值得注意的是,“沥青”是淮北绿金另一核心业务。公司利用骨料生产中的废粉、石屑等副产品,加工改性沥青,形成“骨料—沥青—路面材料”一体化链条。沥青业务毛利率高于骨料,且与基建需求高度重合,两者客户重叠度超过60%。在骨料产能受限时,沥青业务可作为利润稳定器;而骨料扩产后,下游改性沥青自我供应能力增强,进一步降低成本。这种“骨料+沥青”双轮模式,在国内区域建材企业中较为少见,构成了差异化竞争优势。
风险与挑战:产能落地与需求波动
产能扩张需时间验证。新矿权审批周期、生产线建设进度、以及配套港口岸线获批存在不确定性。若宏观经济下行,基建实物工作量落地慢于预期,新增产能反而会摊薄利润率。沥青业务受原油价格波动影响较大,若油价持续高位,可能侵蚀利润空间。淮北绿金需通过套期保值、长协定价等机制对冲风险。
建筑骨料需求修复遇上产能瓶颈,既是挑战也是机遇。淮北绿金IPO恰逢其时,一方面汇聚资本破解产能约束,另一方面以沥青协同增强抗周期能力。能否从区域性企业蜕变为跨区域建材服务商,取决于其资源整合速度与成本管控。市场期待“绿金模式”交出答卷。
如若转载,请注明出处:http://www.hbpthg.com/product/44.html
更新时间:2026-10-25 02:57:11